


Prinášame pohľad na aktuálne výsledky superodpočtu za rok 2025 doplnené o náš odhad celoročného výsledku. Čísla naznačujú, že daňová podpora medziročne vzrastie. Ak však zohľadníme širší kontext, najmä zavedenie 24 % sadzby dane z príjmov pre právnické osoby so zdaniteľnými príjmami nad 5 miliónov eur, vidíme skôr stagnáciu. Prečo?
K 15. septembru 2026 si superodpočet za rok 2025 uplatnilo 531 podnikov. Celkový objem uplatneného superodpočtu dosiahol 228,61 milióna eur a z neho vyčíslená daňová podpora predstavuje 53,84 milióna eur.
Aktuálne zverejnené údaje za rok 2025 sú zatiaľ neúplné. Časť podnikov so zdaniteľnými príjmami zo zdrojov v zahraničí môže využiť predĺženú lehotu na podanie daňového priznania až do 30. septembra. Ich údaje sa tak môžu prejaviť až v ďalších aktualizáciách zoznamu Finančnej správy SR.
Na základe vývoja z predchádzajúceho roka preto odhadujeme, že za rok 2025 môže superodpočet využiť približne 584 podnikov, teda o 53 viac, ako evidujeme v aktuálne zverejnených údajoch.
Superodpočet 2025: čísla ešte porastú
Podľa aktuálne zverejnených neúplných údajov si firmy uplatňujú superodpočet vo výške 228,61 milióna eur. Podľa nášho predbežného odhadu by po doplnení údajov mohol celkový objem uplatneného superodpočtu za rok 2025 dosiahnuť približne 276,96 milióna eur. Pre porovnanie, v roku 2024 dosiahol objem superodpočtu 281,14 milióna eur, pričom v roku 2023 predstavoval 261,27 milióna eur. Ak sa náš odhad potvrdí, superodpočet za rok 2025 by z pohľadu uplatneného objemu zostal približne na úrovni predchádzajúceho roka.
Iný vývoj však očakávame pri daňovej podpore. Tá by podľa nášho odhadu mohla medziročne vzrásť, hoci samotný objem superodpočtu zostane približne na rovnakej úrovni. Dôvodom je najmä zavedenie 24 % sadzby dane z príjmov pre právnické osoby so zdaniteľnými príjmami nad 5 miliónov eur a s ním spojený sadzbový efekt.
Vyššia sadzba dane mení pohľad na výsledky za rok 2025
Pre zdaňovacie obdobia začínajúce od 1. januára 2025 sa na právnické osoby so zdaniteľnými príjmami (výnosmi) nad 5 miliónov eur vzťahuje 24 % sadzba dane z príjmov. Keďže superodpočet znižuje základ dane, vyššia sadzba dane zároveň zvyšuje aj výslednú daňovú úsporu.
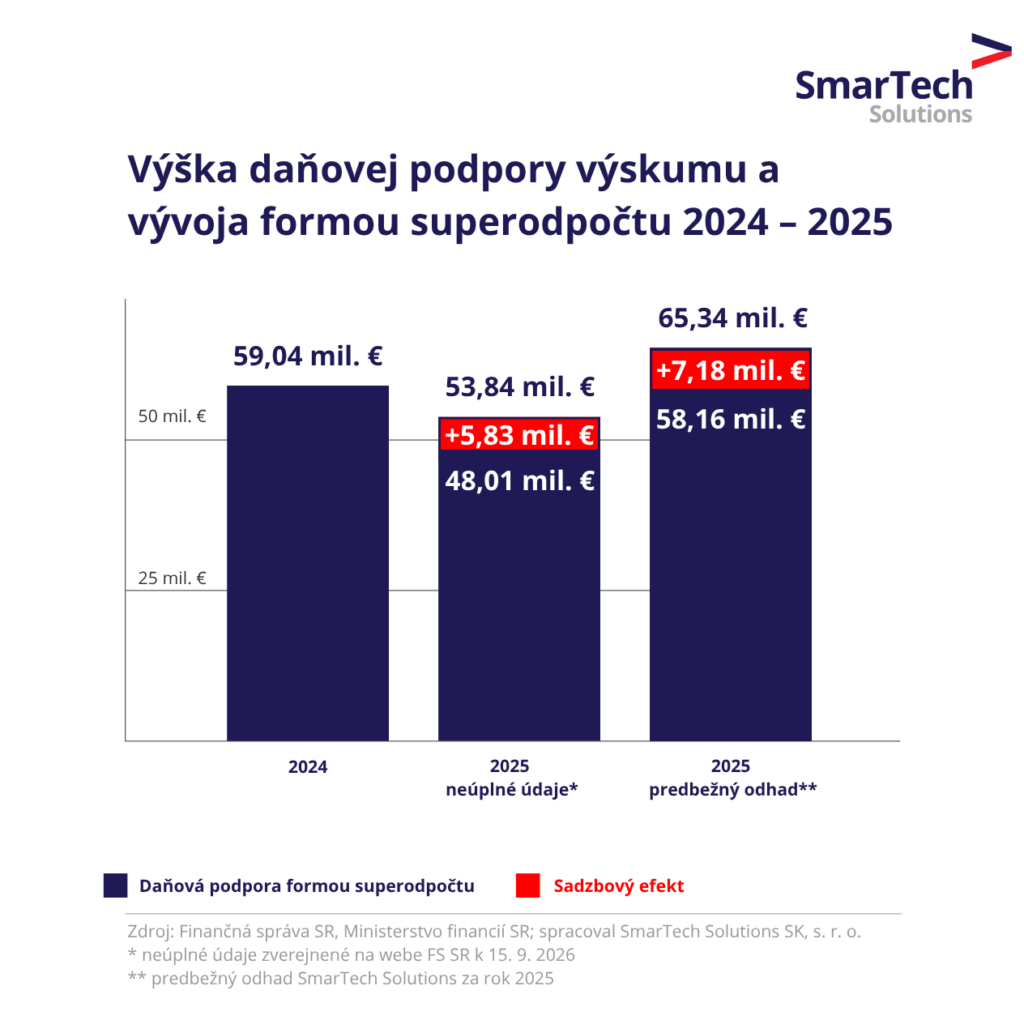
Podľa aktuálne zverejnených neúplných údajov predstavuje vyčíslená daňová podpora 53,84 milióna eur, z čoho približne 5,83 milióna eur tvorí sadzbový efekt. Pri porovnateľnej 21 % sadzbe dane by daňová podpora predstavovala približne 48,01 milióna eur.
Podľa nášho predbežného odhadu by za celý rok 2025 mohla daňová podpora dosiahnuť približne 65,34 milióna eur, z čoho približne 7,18 milióna eur predstavuje sadzbový efekt. Pri porovnateľnej 21 % sadzbe dane by predstavovala približne 58,16 milióna eur.
A práve tu vidíme po zohľadnení sadzbového efektu stagnáciu. Za rok 2024 dosiahla daňová podpora 59,04 milióna eur. Po prepočte predbežného odhadu za rok 2025 na porovnateľnú 21 % sadzbu sa dostávame na 58,16 milióna eur, teda približne na úroveň predchádzajúceho roka.
„Investície do výskumu a vývoja stagnujú. Na prvý pohľad sa môže zdať, že daňová podpora výskumu a vývoja v roku 2025 rastie. Keď však zohľadníme vplyv vyššej sadzby dane, dostávame sa približne na úroveň predchádzajúceho roka. Vyššiu daňovú podporu preto nemožno automaticky interpretovať ako rast objemu vynaložených výdavkov na výskum a vývoj.“
Martin Gondár, konateľ SmarTech Solutions
IT zostáva lídrom v čerpaní podpory
Z pohľadu odvetví zostáva podľa aktuálne zverejnených neúplných údajov za rok 2025 na prvom mieste IT sektor, v ktorom dosahuje vyčíslená daňová podpora približne 13,41 milióna eur. Už v aktuálnych údajoch tak prekračuje úroveň roku 2024, keď predstavovala približne 11,6 milióna eur. Podobný vývoj vidíme v strojárstve, kde daňová podpora dosahuje 10,47 milióna eur oproti približne 9,4 milióna eur v roku 2024.
Chémia a plasty, elektrotechnika a automobilový priemysel zatiaľ zostávajú pod úrovňou roku 2024. Keďže údaje za rok 2025 ešte nie sú úplné, konečné medziročné porovnanie týchto odvetví bude možné až po doplnení zoznamu.
Aká budúcnosť čaká superodpočet?
Náš odhad výsledkov za rok 2025 naznačuje, že objem uplatneného superodpočtu zostáva približne na úrovni predchádzajúceho roka. Otázkou preto je, kam sa bude podpora podnikového výskumu a vývoja na Slovensku uberať ďalej.
Jednu z možností ukazuje Česká republika, ktorá od 1. januára 2026 zvýšila daňovú podporu výskumu a vývoja. Zmenám v Česku a porovnaniu so slovenským superodpočtom sme sa podrobnejšie venovali v našom článku.
Aj na Slovensku zostáva otvorenou témou zvýšenie sadzby superodpočtu zo súčasných 100 % na 200 %. Návrh na zvýšenie sadzby predložila Asociácia priemyselných zväzov a dopravy (APZD). Prehodnotenie nastavenia superodpočtu je zároveň súčasťou širšej diskusie o podpore podnikového výskumu a vývoja. Návrhu na zvýšenie sadzby a jeho širšiemu kontextu sme sa venovali v samostatnom článku.
Ako a či vôbec sa nastavenie superodpočtu napokon zmení, ukáže ďalší vývoj.
Metodika spracovania štatistických údajov
Zdroj dát: Zoznam daňových subjektov s odpočtom výdavkov (nákladov) na výskum a vývoj podľa § 30c ods. 8.
Zaradenie do obdobia 2025: Do obdobia 2025 zaraďujeme subjekty, ktorým začína zdaňovacie obdobie kedykoľvek v priebehu kalendárneho roka 2025. Subjekty, ktorým začína zdaňovacie obdobie napr. 1. 12. 2025 a končí 30. 11. 2026, sú metodicky priradené k obdobiu 2025, pričom ich údaje môžu byť zverejnené neskôr (napr. až v priebehu roka 2027).
Korekcie v čase: V zoznamoch sa môžu objaviť subjekty, ktoré prostredníctvom dodatočného daňového priznania spätne upravili výšku uplatneného superodpočtu. Z toho dôvodu sa dá predpokladať, že dáta sa môžu v budúcnosti mierne zmeniť.
Poznámka k „reálnej podpore“: Superodpočet znižuje základ dane; v praxi sa jeho využitie prejaví len do výšky kladného základu dane (po zohľadnení pravidiel o odpočte daňovej straty). Ak firma nemá dostatočný základ dane, môže si neuplatnenú časť preniesť do ďalších zdaňovacích období, čo sa môže prejaviť v zozname až neskôr.
Predbežný odhad konečného počtu podnikov, objemu uplatneného superodpočtu a výslednej daňovej podpory vychádza z vývoja údajov za predchádzajúce zdaňovacie obdobia a zo spôsobu, akým sa postupne dopĺňali v zoznamoch Finančnej správy SR. Ide o predbežný odhad SmarTech Solutions na základe neúplných údajov zverejnených k 15. 9. 2026, nie o konečné údaje Finančnej správy SR.
Ing. Martina Ilončiaková
Ing. Mgr. Martin Gondár
SmarTech Solutions SK, s. r. o.
O spoločnosti SmarTech Solutions
SmarTech Solutions SK, s. r. o. je poradenská spoločnosť špecializovaná na daňovú podporu výskumu a vývoja, najmä na superodpočet a patent box. Na trhu pôsobí viac ako 10 rokov, spolupracovala s vyše 200 klientmi a na viac ako 1000 projektoch. V roku 2025 spoločnosť získala Veľkú cenu SOPK za etiku v podnikaní.
Kontakt pre médiá
Ing. Martina Ilončiaková
+421 948 277 417
SmarTech Solutions SK, s. r. o.
Pre stiahnutie tejto tlačovej správy vo formáte PDF kliknite sem.